En Suisse, le salaire net se calcule en retirant du salaire brut les cotisations sociales et les autres retenues réellement applicables. Certaines déductions suivent des taux fédéraux, tandis que la prévoyance professionnelle, les assurances et l’éventuel impôt à la source dépendent de la situation individuelle. Pour connaître le montant effectivement versé, il faut donc identifier chaque poste et son assiette, plutôt qu’appliquer un pourcentage brut-net universel.
Quelles cotisations obligatoires déduire du salaire brut ?
Les principales cotisations fédérales financent l’assurance-vieillesse et survivants (AVS), l’assurance-invalidité (AI), les allocations pour perte de gain (APG) et l’assurance-chômage (AC). L’employeur prélève la part salariale sur la rémunération soumise à cotisations et verse les contributions aux organismes compétents.
En 2026, les cotisations AVS, AI et APG représentent ensemble 5,3 % du salaire déterminant à la charge du salarié, auxquels s’ajoute une part patronale de même niveau. Ces taux figurent dans le mémento officiel sur les cotisations AVS AI APG.
Ces assurances répondent à des objectifs distincts : l’AVS contribue aux rentes de vieillesse et de survivants, l’AI couvre le risque d’invalidité et les APG compensent certaines pertes de gain prévues par la loi. Leurs cotisations sont néanmoins regroupées sur de nombreux décomptes salariaux.
| Cotisation | Part du salarié | Assiette ou condition |
|---|---|---|
| AVS/AI/APG | 5,3 % | Salaire soumis à cotisation, selon les règles applicables |
| Assurance-chômage (AC) | 1,1 % | Rémunération assujettie, dans la limite de 148 200 CHF annuels par contrat pour une année complète |
| Prévoyance professionnelle (LPP) | Variable | Conditions d’affiliation, salaire assuré et plan de prévoyance |
| Accidents non professionnels (AANP) | Variable | Couverture applicable et tarif de l’assurance |
La part salariale de l’assurance-chômage atteint 1,1 % de la rémunération assujettie jusqu’à 148 200 CHF annuels par contrat. Ce plafond et les conditions de perception sont précisés dans le document officiel sur les cotisations assurance chômage. Lorsque l’occupation couvre moins d’une année, le plafond applicable à la période doit être déterminé selon les règles de durée d’emploi du mémento, et non repris automatiquement dans son intégralité.
Il faut distinguer la part salariale de la part patronale : les contributions financées par l’employeur ne sont pas une seconde déduction sur le salaire brut contractuel du collaborateur.
Pour un salarié qui connaît son salaire brut mais pas encore les montants exacts de sa caisse de pension, de ses assurances ou de son éventuelle retenue fiscale, une estimation personnalisée est plus pertinente qu’un pourcentage forfaitaire. La solution de gestion de paie Suisse Numeriq Payroll propose un formulaire recueillant notamment les cantons concernés, la situation familiale, le permis et les données salariales afin de préparer une simulation affinée par un spécialiste.
LPP, assurances et autres retenues : ce qui varie
Deux salariés percevant le même salaire brut peuvent obtenir des montants nets différents. Les cotisations de prévoyance professionnelle et certaines primes d’assurance dépendent notamment du régime applicable, de la couverture et du plan de l’employeur. Le bulletin de paie doit donc être rapproché des documents personnels plutôt que d’un taux standard.
La prévoyance professionnelle (LPP)
La LPP constitue le deuxième pilier de la prévoyance suisse. En 2026, son seuil d’entrée dans le régime obligatoire est de 22 680 CHF annuels auprès d’un même employeur, sous réserve des autres conditions d’affiliation. L’assurance des risques de décès et d’invalidité débute au plus tôt le 1er janvier suivant le 17e anniversaire ; l’épargne vieillesse obligatoire commence au plus tôt le 1er janvier suivant le 24e anniversaire. La durée du contrat intervient également.
Le seuil d’affiliation ne constitue pas la base exacte sur laquelle appliquer un taux unique. Les cotisations dépendent du salaire assuré, de l’âge, du règlement de la caisse et de la répartition du financement. L’employeur doit financer au moins la moitié des cotisations totales prévues pour ses salariés. Pour connaître sa retenue, le collaborateur peut rapprocher le montant figurant sur le décompte du certificat et du règlement de prévoyance.
L’assurance-accidents et les retenues complémentaires
L’assurance contre les accidents professionnels est en principe financée par l’employeur. La couverture des accidents non professionnels concerne notamment les salariés travaillant au moins huit heures par semaine auprès du même employeur. Sa prime est généralement supportée par le salarié, avec un montant dépendant du tarif applicable. En dessous de cette durée, les conditions de couverture doivent être examinées séparément.
Une assurance d’indemnités journalières en cas de maladie et d’autres retenues prévues par les accords applicables peuvent aussi apparaître. Elles ne sont pas universellement obligatoires. La prime d’assurance-maladie obligatoire de base, quant à elle, n’est normalement pas déduite automatiquement de la paie comme les cotisations AVS ou AC.
Taux fixes ou variables ? Les cotisations AVS/AI/APG et AC répondent à des règles fédérales. Les retenues LPP, AANP et complémentaires dépendent notamment de l’affiliation, du règlement de prévoyance et de la couverture applicable. Pour calculer son net, il faut utiliser les montants réellement retenus et contrôler leur origine.
Comment calculer son salaire net étape par étape ?
Commencez par relever sur le décompte salarial le brut correspondant à la période concernée. Identifiez les éléments variables soumis à cotisations, notamment primes et treizième salaire. Calculez ensuite les contributions fédérales sur leurs assiettes propres ; pour l’AC, vérifiez le plafond correspondant à la période d’emploi. Les montants LPP, AANP et complémentaires doivent être repris du bulletin et contrôlés, si nécessaire, avec les documents de prévoyance ou le service de paie.
- Déterminer le salaire brut : relever le salaire contractuel et les éléments variables soumis à cotisations pour la période.
- Calculer les contributions fédérales : appliquer les taux AVS/AI/APG et AC selon leurs assiettes, plafonds et conditions d’assujettissement.
- Soustraire les retenues individuelles : prendre les montants LPP, AANP et complémentaires effectivement applicables.
- Calculer le montant versé : déduire, lorsqu’il s’applique, l’impôt à la source et les autres prélèvements restant à effectuer.
La formule générale est : montant net versé = salaire brut − cotisations salariales − autres retenues applicables − impôt à la source éventuel. Le montant obtenu après les cotisations et avant les derniers prélèvements constitue un net intermédiaire : il ne correspond pas nécessairement à la somme créditée sur le compte. Chaque déduction doit être calculée ou reprise une seule fois.
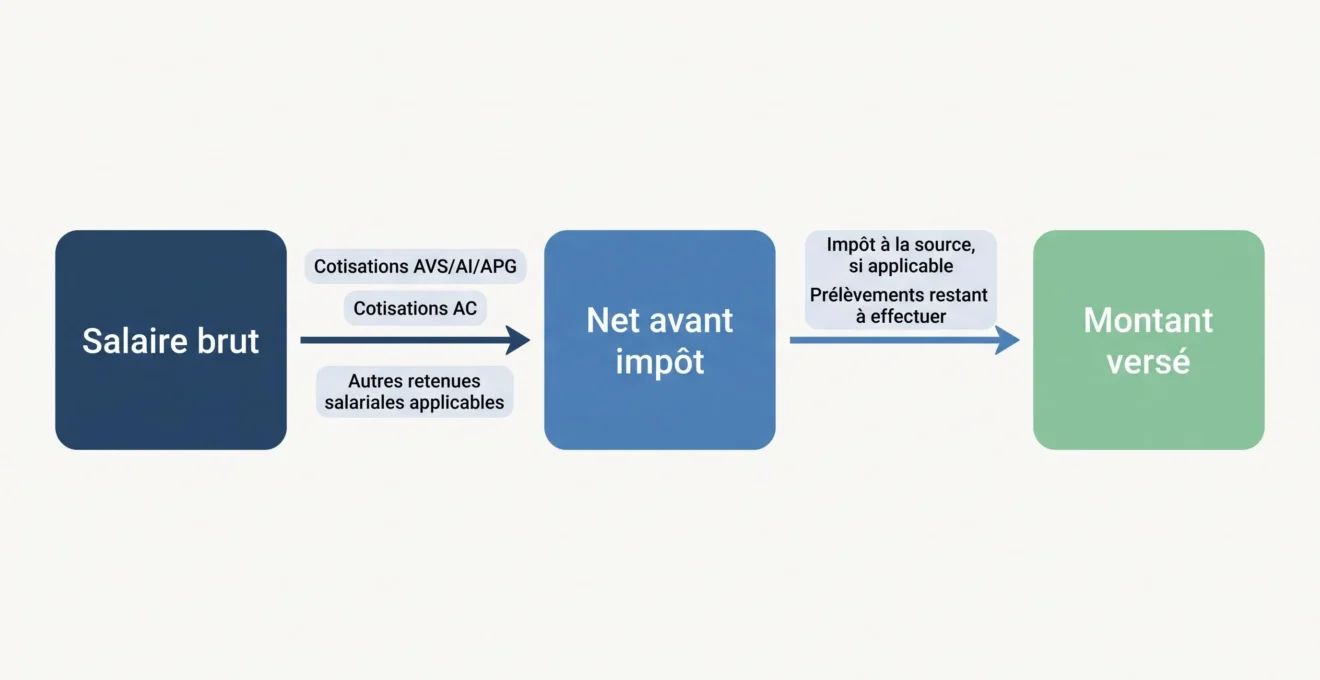
Ce schéma distingue les opérations sans leur attribuer de proportion universelle. Une présentation du brut au net apporte également un prolongement pédagogique sur les postes de retenue, sans se substituer aux documents officiels ni à un calcul individuel.
Faut-il retirer l’impôt à la source ?
L’impôt à la source ne concerne pas automatiquement tous les salariés suisses. L’Administration fédérale des contributions expose les règles de l’impôt à la source, qui visent notamment certains travailleurs étrangers domiciliés en Suisse sans permis C et des personnes domiciliées fiscalement à l’étranger. L’application dépend de la situation individuelle et des règles compétentes.
Lorsqu’un salarié est soumis à ce régime, l’employeur prélève l’impôt directement sur la rémunération et le reverse à l’autorité fiscale concernée. Le montant dépend notamment du revenu imposable, de la situation familiale et du barème cantonal applicable. Il n’est donc pas possible d’employer un taux fiscal unique pour transformer tous les salaires bruts en nets.
Pour les frontaliers, la résidence fiscale, le canton de travail et les conventions internationales peuvent modifier les modalités d’imposition. Deux salariés ayant le même salaire brut peuvent ainsi percevoir des montants différents sans qu’une erreur de calcul des cotisations sociales soit nécessairement en cause.
À l’inverse, lorsqu’aucun impôt à la source n’est retenu sur la fiche de paie, cela ne signifie pas que le revenu échappe à toute imposition. Le salarié doit distinguer le salaire effectivement versé de ses obligations fiscales éventuelles, qui peuvent être acquittées séparément.
Exemple : 6 000 CHF bruts, combien reste-t-il ?
Prenons un cas entièrement fictif : un salarié perçoit 6 000 CHF bruts par mois pendant douze mois, soit 72 000 CHF annuels. Il est soumis aux cotisations habituelles AVS/AI/APG et AC. Pour illustrer la mécanique de calcul, supposons une retenue personnelle LPP de 300 CHF et une prime AANP de 60 CHF mensuelles. Ces montants sont des hypothèses, pas des taux légaux ni des moyennes nationales.
Les cotisations AVS/AI/APG s’élèvent à 6 000 × 5,3 % = 318 CHF. L’AC représente 6 000 × 1,1 % = 66 CHF. En ajoutant les 300 CHF de LPP et les 60 CHF d’AANP supposés, le total des retenues atteint 744 CHF. Le net avant impôt et autres prélèvements est donc de 6 000 − 744 = 5 256 CHF.
Les hypothèses du calcul
- Salaire brut mensuel : 6 000 CHF sur douze mois.
- AVS/AI/APG : 318 CHF ; AC : 66 CHF.
- LPP fictive : 300 CHF ; AANP fictive : 60 CHF.
- Net avant impôt et autres retenues : 5 256 CHF.
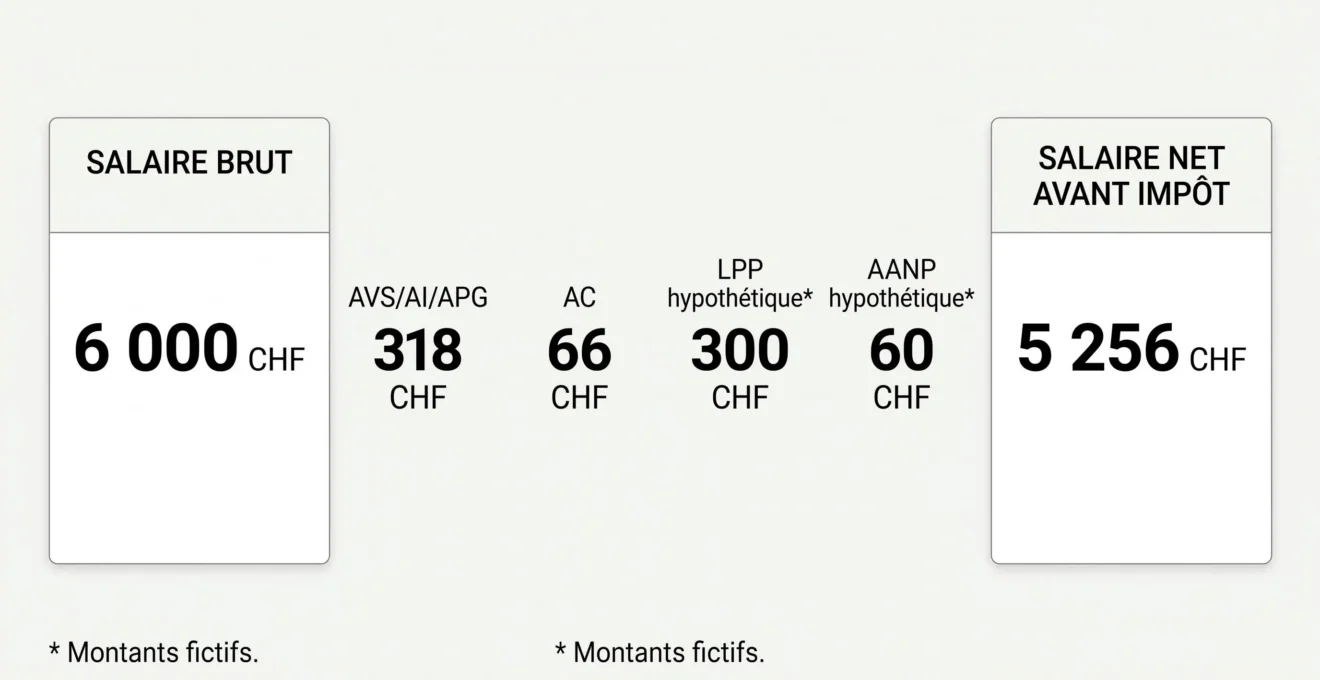
Pour utiliser cet exemple avec votre propre salaire, remplacez les deux montants fictifs par les retenues applicables à votre situation, puis tenez compte des autres déductions figurant sur votre bulletin. Si vous êtes imposé à la source, retirez également cet impôt pour déterminer la somme versée. Le résultat de 5 256 CHF ne constitue donc pas une estimation personnalisée.
Pour les équipes qui préparent plusieurs décomptes, la fiabilité des calculs dépend aussi de l’organisation des informations salariales. Simplifier le pilotage RH permet de replacer ce contrôle dans une gestion plus large des données du personnel.
Comment vérifier le montant de sa fiche de paie ?
Le contrôle d’un bulletin suisse consiste à rapprocher les montants indiqués des éléments contractuels et des règles applicables. Lorsqu’un écart apparaît, il est plus fiable d’identifier la ligne et l’assiette concernées que de comparer simplement le net obtenu à un pourcentage trouvé en ligne.
- Comparer le brut du décompte au contrat, aux primes et aux éléments variables.
- Vérifier que l’assiette AVS/AI/APG et la retenue correspondante sont cohérentes.
- Contrôler l’assujettissement à l’AC et le plafond applicable à la période d’emploi.
- Comparer la retenue LPP au certificat ou au règlement de prévoyance.
- Identifier la prime AANP et les éventuelles autres retenues contractuelles.
- Examiner l’impôt à la source éventuel et rapprocher le net du montant versé.
Vérifiez aussi le nombre de salaires annuels prévu, les changements de taux d’activité, les entrées ou sorties en cours d’année et les absences pouvant influencer la rémunération. Si une retenue demeure inexpliquée, demandez au service de paie l’assiette, la période et le mode de calcul utilisés.
Calculer son salaire net suisse implique ainsi de combiner les taux fédéraux avec les retenues propres au contrat et à la situation fiscale. La méthode la plus fiable consiste à vérifier successivement chaque poste, puis à distinguer le net après cotisations du montant réellement versé.
Si ce calcul accompagne une prise de poste ou un recrutement international, comprendre les permis suisses constitue une étape complémentaire pour préparer les démarches administratives liées à l’emploi.